住宅ローンって、結局いくらまでなら大丈夫なんだろう?
「銀行の審査には通りそうだけど、本当に返していけるのか不安……」
子育て世帯が住宅購入を考えるとき、特に悩むのが住宅ローンの借入額ではないでしょうか。
結論からいうと、住宅ローンは「銀行から借りられる金額」ではなく、子どもが生まれた後や収入が減ったときでも返せる金額を基準に考えることが大切です。
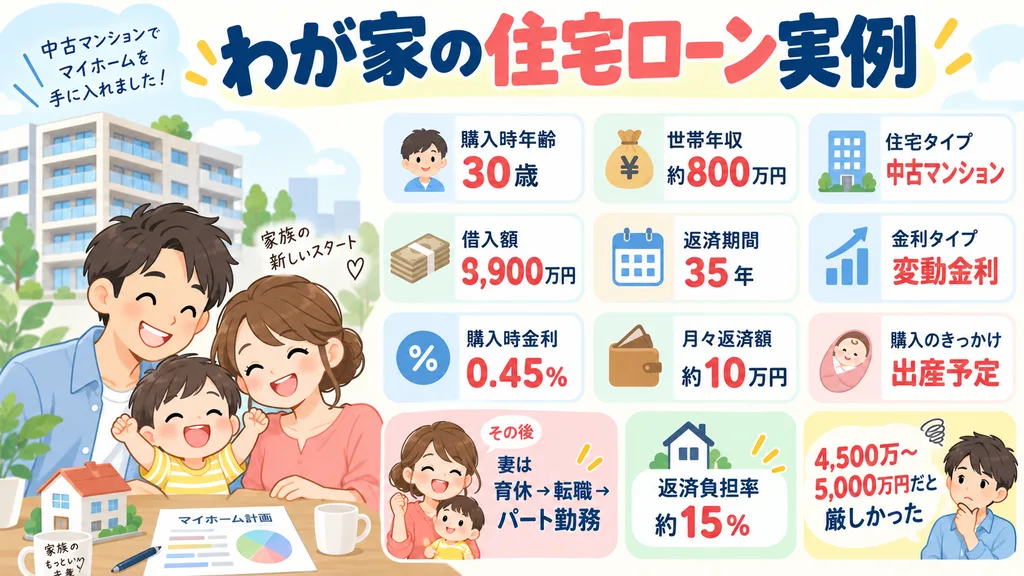
私自身、30歳・世帯年収約800万円のときに3,900万円の中古マンションを購入しました。
頭金は入れず、夫婦のペアローンで3,900万円を借り、返済期間は35年。三菱UFJ銀行の変動金利で、借入当初の金利は年0.45%、毎月の住宅ローン返済額は約10万円でした。
当時は夫婦共働きでしたが、その後、妻は育休を取得し、転職してパート勤務になりました。
今振り返ると、もし4,500万円や5,000万円まで住宅価格を上げていたら、現在の家計はかなり厳しかったと思います。
この記事では、そんな実体験も交えながら、子育て世帯が住宅ローンを借りすぎないために確認したい5つの基準を解説します。
・住宅ローンはいくらまでなら大丈夫なのか
・「借りられる金額」と「返せる金額」の違い
・子育て世帯が借りすぎないための5つの基準
・世帯年収800万円で3,900万円借りた実例
・育休・転職・金利上昇まで考えた住宅ローンの決め方
住宅ローンは「借りられる金額」まで借りていいわけではない
住宅ローンには、金融機関が審査するときに「返済負担率」という考え方があります。
返済負担率とは、年収に対して年間のローン返済額がどのくらいを占めているかを示す割合です。
たとえばフラット35では、住宅ローンだけでなく、自動車ローンや教育ローン、カードローンなども含めた総返済負担率について、
・年収400万円未満:30%以下
・年収400万円以上:35%以下
という基準が設けられています。
ただし、これはあくまでフラット35を利用するための要件の一つです。
「年収800万円なら35%まで住宅ローンを返済しても余裕がある」という意味ではありません。
子育て世帯の場合は住宅ローン以外にも、教育費、食費、車、固定資産税、修繕費などがかかります。
そのため、銀行が貸してくれる上限よりも、自分たちの生活から逆算して借入額を決めることが重要です。
子育て世帯が住宅ローンを借りすぎないための5つの基準
基準① 返済負担率だけでなく「毎月いくら残るか」を見る
まず確認したいのが毎月の返済額です。
住宅ローンを考えるときに、
「年収の何倍まで借りられるか」
だけを見るのはおすすめしません。
同じ年収800万円でも、
・子どもがいない家庭
・子どもが2人いる家庭
・車を2台所有している家庭
・私立学校への進学を考えている家庭
では、住宅ローンに使える金額は大きく違います。
一つの確認方法として、年間の住宅ローン返済額を年収の20〜25%程度にした場合に、家計がどうなるかシミュレーションしてみる方法があります。
ただし、20〜25%なら必ず安全という意味ではありません。
大切なのは住宅ローンを支払った後に、
「生活費を払えるか」
「教育費を準備できるか」
「貯金や資産形成を続けられるか」
まで確認することです。
住宅ローンの適正額は年収だけでは決まりません。
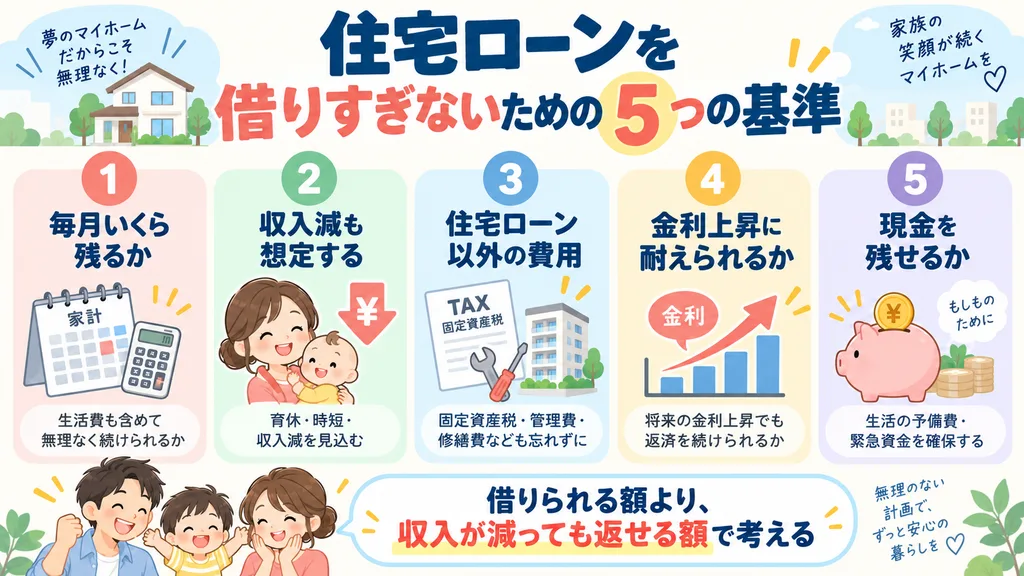
基準② 共働きなら「片方の収入が減る可能性」を考える
子育て世帯で特に重要だと思うのが、このポイントです。
住宅購入時に共働きだったとしても、その世帯年収が35年間続くとは限りません。
出産をきっかけに、
・育児休業を取得する
・時短勤務になる
・転職する
・正社員からパート勤務になる
・どちらかが仕事を辞める
といった可能性があります。
実際、我が家も住宅購入時は世帯年収約800万円でしたが、妻が育休を取得した後に転職し、現在はパート勤務になっています。
住宅を購入したときには、将来そこまで働き方が変わることを正確に予想できていたわけではありません。
だからこそ今振り返ると、購入時の世帯年収800万円だけを見て借入額を大きくしなくてよかったと思っています。
もし当時4,500万円や5,000万円の物件を購入していたら、現在は住宅ローンの負担をかなり強く感じていたと思います。
共働き家庭では、
「今はいくら返せるか」
だけではなく、
「片方の収入が減っても返せるか」
まで考えておくことをおすすめします。
基準③ 住宅ローン以外の「本当の住宅費」を計算する
住宅ローンが月10万円だからといって、住宅にかかる費用が月10万円とは限りません。
持ち家では、住宅ローン以外にもさまざまな費用がかかります。
たとえば、
・固定資産税
・火災保険
・地震保険
・管理費
・修繕積立金
・駐車場代
・リフォーム費用
・家具・家電の買い替え
などです。
我が家の場合も、中古マンションを購入したため、住宅購入後に固定資産税や一部リフォーム代がかかりました。
特にマンションの場合は、住宅ローンとは別に管理費や修繕積立金が毎月必要になります。
つまり、
「住宅ローン10万円なら払えそう」
ではなく、
住宅ローン+管理費+修繕積立金+固定資産税などを合わせて、毎月・毎年どの程度の住宅費になるのか
を見る必要があります。
物件を比較するときは、住宅ローンの返済額だけで判断しないようにしましょう。
基準④ 変動金利なら「金利が上がっても返せるか」を考える
変動金利で住宅ローンを組む場合は、現在の返済額だけを見るのも注意が必要です。
我が家は三菱UFJ銀行の変動金利で住宅ローンを組み、借入当初の金利は年0.45%でした。
3,900万円を35年ローンで借り、月々の返済額は約10万円です。
現在の返済額であれば家計上は大丈夫だと感じています。
一方で、今後金利が大きく上昇すれば「少し厳しくなる」とも感じています。
変動金利は、金利が変化すれば利息負担も変わります。
三菱UFJ銀行では、変動金利・元利均等返済の場合、返済額を5年ごとに見直す「5年ルール」と、見直し後の返済額をそれまでの125%以内とする「125%ルール」があります。ただし、金利が上昇しても負担そのものがなくなる制度ではなく、元金と利息の内訳が変化する点には注意が必要です。
そのため変動金利を選ぶ場合は、
「今の金利なら払える」
ではなく、
「今より金利が上がっても家計は耐えられるか」
を確認してから借入額を決めることが大切です。
基準⑤ 住宅購入後も現金を残せる金額にする
住宅を購入するときは、
「頭金をできるだけ多く入れて住宅ローンを減らしたほうがいいのでは?」
と考える人もいると思います。
しかし、子育て世帯では住宅購入後にも現金が必要です。
たとえば突然、
・家電が壊れる
・車を買い替える
・子どもの教育費が増える
・リフォームが必要になる
・収入が一時的に減る
といったこともあります。
そのため住宅購入によって貯金をほとんど使い切ってしまうと、予想外の支出が発生したときに家計が苦しくなる可能性があります。
我が家は3,900万円の住宅購入時に頭金を入れず、住宅ローンを組みました。
頭金を入れるべきかどうかは、金利や資産状況によって判断が変わりますが、少なくとも子育て世帯では、住宅購入後もある程度の現金を手元に残しておくことは重要だと感じています。
【実体験】世帯年収800万円で3,900万円の住宅ローンを組んだ結果
我が家の住宅購入時の状況をまとめると、以下のとおりです。
【わが家の住宅ローン】
購入時年齢:30歳
当時の世帯年収:約800万円
物件価格:約3,900万円
住宅タイプ:中古マンション
頭金:0円
借入額:3,900万円
住宅ローン:ペアローン
返済期間:35年
金利タイプ:変動金利
購入時金利:年0.45%
金融機関:三菱UFJ銀行
月々の返済額:約10万円
年間の住宅ローン返済額は約120万円なので、当時の世帯年収800万円に対する割合は単純計算で約15%です。
実際に生活してみても、現在の返済額であれば大きな問題はありません。
しかし住宅購入後、妻が育休を取得し、その後転職してパート勤務になったことで、購入時とは世帯収入の状況が変わりました。
この経験から感じるのは、
「住宅ローンを組むときの世帯年収が、そのまま35年間続くとは限らない」
ということです。
住宅購入時には5,000万円近い住宅ローンを返せるように感じても、出産・育児・転職によって収入が変われば、数万円の住宅ローンの差が大きく感じられる可能性があります。
私自身、3,900万円程度にしておいてよかったと感じています。
住宅ローンはいくらまでなら大丈夫?迷ったらこの5項目を確認
住宅ローンの借入額で迷ったら、最低でも次の5つを確認してみてください。
- 住宅ローン返済後も毎月十分なお金が残るか
- 夫婦どちらかの収入が減っても返済できるか
- 固定資産税や修繕費まで含めても払えるか
- 金利が上昇しても家計が耐えられるか
- 住宅購入後も生活防衛資金を残せるか
この5つを確認したうえで、
「少し余裕がある」
くらいの住宅ローンにしておくほうが、子育て家庭では安心だと思います。
まとめ|住宅ローンは「最大いくら借りられるか」より「収入が減っても返せるか」
住宅ローンはいくらまでなら大丈夫なのか。
その答えは、世帯年収だけでは決められません。
フラット35では年収400万円以上の場合、総返済負担率35%以下という申込要件がありますが、これは家計上の安全ラインを示す数字ではありません。
特に子育て世帯では、
・育休による収入減
・時短勤務
・転職
・教育費の増加
・固定資産税や修繕費
・金利上昇
まで考えて住宅ローンを決める必要があります。
我が家の場合は、世帯年収約800万円のときに3,900万円を借り、月々約10万円を返済しています。
購入当時は共働きでしたが、その後妻がパート勤務になったことを考えると、もし4,500万円や5,000万円まで借りていたら、現在はかなり負担が大きかったと思います。
だからこそ、これから住宅ローンを組む人には、
「今の年収ならいくら借りられるか」ではなく、「収入が減ったとしてもいくらなら返していけるか」
という視点を持ってほしいと思います。
住宅ローンは長ければ30年、35年、それ以上付き合っていくものです。
少し予算を下げることで住宅購入後の生活に余裕が生まれるのであれば、その余裕も含めて「無理のない住宅予算」と考えてみてはいかがでしょうか。

コメント