「住宅ローンを払いながら、子どもの教育費まで準備できる?」
「家にお金をかけすぎて、将来大学費用が足りなくならない?」
子育て世帯が家を購入するとき、住宅ローンと同じくらい考えておきたいのが教育費です。
しかし、子どもがまだ小さいと、将来どのくらい教育費がかかるのか具体的にイメージするのは簡単ではありません。
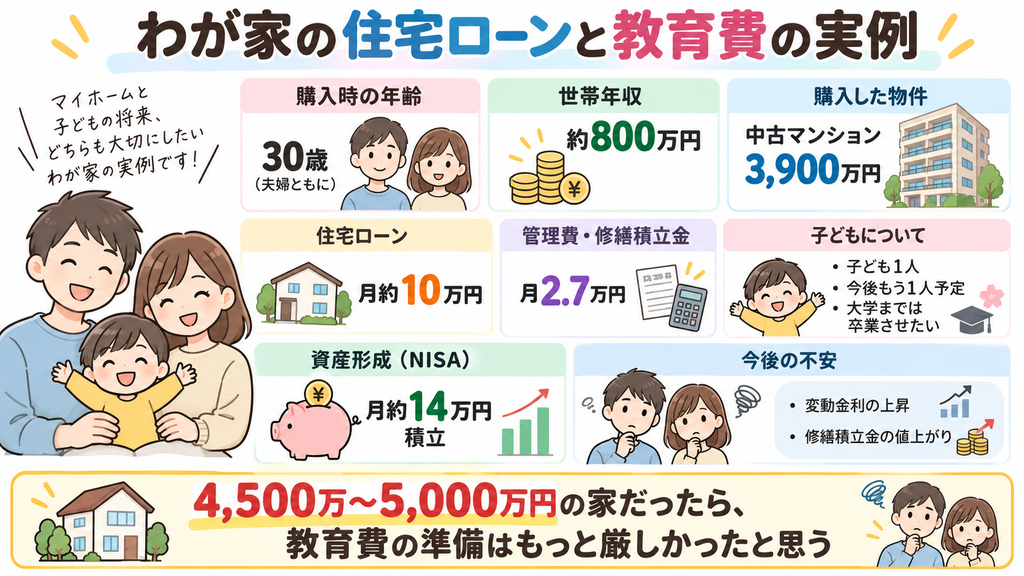
わが家も30歳のとき、世帯年収約800万円で3,900万円の中古マンションを購入しました。
当時は第一子の出産前だったこともあり、教育費については正直そこまで具体的に計算できていませんでした。
現在は子どもが1人いて、今後もう1人を考えています。
大学までは卒業させたいと考えているため、住宅ローンを返済しながらNISAを利用して月約14万円の積立投資を行い、将来に向けて資産形成をしています。
実際に家を購入してから感じるのは、
住宅ローンと教育費の両立を考えるなら「今払える住宅ローン」ではなく「教育費が増えても払える住宅ローン」にしておくことが大切
ということです。
この記事では、わが家の実体験をもとに、住宅ローンと教育費を両立するために考えておきたいポイントを紹介します。
【この記事でわかること】
・子どもの教育費はどのくらいかかるのか
・住宅ローンと教育費を両立するための考え方
・世帯年収800万円・住宅ローン3,900万円の実例
・子ども2人を考える家庭が注意したいこと
・NISAを使った資産形成について
・住宅購入前に考えておきたい金利上昇リスク
子どもの教育費はいくらかかる?
住宅購入時には、住宅価格や住宅ローンの返済額に目が向きがちです。
しかし子どもが成長すると、教育費の負担も徐々に大きくなります。
文部科学省の「令和5年度 子供の学習費調査」によると、子ども1人あたりの年間学習費総額は次のようになっています。
| 学校 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約33.6万円 | 約182.8万円 |
| 中学校 | 約54.2万円 | 約156万円 |
| 高校 | 約59.8万円 | 約103万円 |
この学習費には、学校教育費だけでなく、給食費や塾・習い事などの学校外活動費も含まれています。
仮に幼稚園3年間、小学校6年間、中学校3年間、高校3年間をすべて公立に通ったとしても、単純計算で約600万円です。
さらに大学費用が加わります。
私立大学では、2025年度入学者の初年度納付金平均が約151万円となっています。
つまり、
「小さいうちは教育費がそれほどかからないから大丈夫」
と考えるのではなく、住宅ローンを支払いながら10年後、15年後に教育費が増えることを想定しておく必要があります。
【実体験】家を買ったときは教育費を具体的に考えていなかった
わが家が中古マンションを購入したのは30歳のときです。
当時の状況は、
世帯年収:約800万円
購入価格:約3,900万円
住宅ローン:約3,900万円
返済期間:35年
月々の返済:約10万円
管理費・修繕積立金:約2万7,000円
でした。
第一子の出産を予定していたこともあり住宅購入を決めましたが、当時は教育費について具体的にシミュレーションしていませんでした。
初めての子どもだったこともあり、
「幼稚園ではいくら?」
「習い事はいくら?」
「大学まで行けば全部でいくら?」
という感覚がまだありませんでした。
今振り返ると、住宅購入時点でもう少し教育費について考えておいてもよかったと思います。
現在は子どもが1人で、今後もう1人を予定しています。
子ども2人を大学まで進学させることを考えると、住宅ローン以外にもかなりのお金が必要になる可能性があります。
子どもが小さいうちから「月1〜2万円」の教育費も想定する
教育費というと大学費用など大きな金額を想像しますが、実際には子どもが小さい時期から支出は始まります。
たとえば、
・習い事
・スポーツ
・教材
・英語教室
・幼稚園関連費用
などです。
わが家では、幼稚園までの子ども1人について、習い事などで月1〜2万円程度はかかる可能性があると考えています。
仮に月2万円なら、
年間24万円。
子ども2人なら単純計算で年間48万円です。
もちろん実際の金額は家庭によって大きく違います。
ただ、住宅ローンを組むときには、
「今の生活費+住宅ローン」
だけでなく、
「数年後に教育関連支出が毎月数万円増えても家計は大丈夫か」
まで考えておくと安心です。
わが家はNISAで月約14万円を積み立て
現在、わが家では将来に向けた資産形成として、NISAを利用して月約14万円を積み立てています。
住宅ローンを繰上返済するという考え方もありますが、現時点では繰上返済を最優先にはしていません。
考え方としては、
住宅ローン金利を上回る運用利回りを長期的に期待できれば、資産形成を続けたほうがよいのではないか
と考えているためです。
ただし、ここは注意が必要です。
株式や投資信託の運用利回りは保証されていません。
金融庁も、株式や投資信託には元本割れの可能性があるため、長期・積立・分散投資などによってリスクと付き合うことが重要としています。
そのため、
「住宅ローン金利より投資のほうが必ず儲かる」
と考えるのは危険です。
教育費のように使う時期がある程度決まっているお金については、すべてを投資に回すのではなく、現金とのバランスも考える必要があります。
一番不安なのは「住宅ローン金利の上昇」
現在、住宅ローンと教育費を両立するうえで私が特に心配しているのが、変動金利の上昇です。
わが家は住宅購入時、三菱UFJ銀行の変動金利年0.45%で借りています。
現在の住宅ローン返済額であれば大きな問題はありません。
しかし、今後金利が大きく上昇すれば、住宅ローンの負担も増える可能性があります。
住宅金融支援機構も2026年現在、金利のある環境への変化を踏まえ、住宅ローン金利の上昇可能性について情報提供しています。
特に教育費が増える時期と住宅ローンの負担増が重なると、家計への影響は大きくなります。
そのため変動金利で借りる場合は、
「今の返済額なら大丈夫」だけではなく、「金利が上がった場合も教育費を準備できるか」
まで考えておく必要があります。
修繕積立金の値上がりも忘れない
マンションの場合、もう一つ注意したいのが修繕積立金です。
わが家では管理費・修繕積立金を合わせて月約2万7,000円支払っています。
しかし、この金額が今後ずっと同じとは限りません。
建築費や人件費が上がったり、長期修繕計画が変更されたりすれば、修繕積立金が値上がりする可能性があります。
たとえば、
住宅ローン:月10万円
管理費・修繕積立金:月2.7万円
教育関連費:月2〜4万円
NISAなどの資産形成
という支出に加えて、住宅ローン金利や修繕積立金まで上がれば、家計の余裕は少なくなります。
だからこそ住宅購入時には、
住宅ローンだけで家計をギリギリにしないこと
が重要だと思います。
4,500万円・5,000万円の家を買っていたら?
わが家は3,900万円の住宅を購入しました。
住宅購入当時は、
「もう少し高い家でも買えたのでは?」
と思うこともありました。
しかし、現在子どもの教育費や今後2人目を考えると、4,500万円や5,000万円の住宅を購入していた場合、教育費の準備は今より厳しくなっていたと思います。
住宅価格が600万円、1,100万円上がれば、その分だけ住宅ローンの返済負担も増えます。
住宅購入時は、
「あと500万円出せば、もっと広い家になる」
という誘惑があります。
しかし、その500万円は将来、
・教育費
・習い事
・大学費用
・家族旅行
・老後資金
・資産形成
に使えるお金でもあります。
子育て世帯では、
「買える住宅価格」ではなく「教育費も準備できる住宅価格」
を基準に考えたほうがよいと思います。
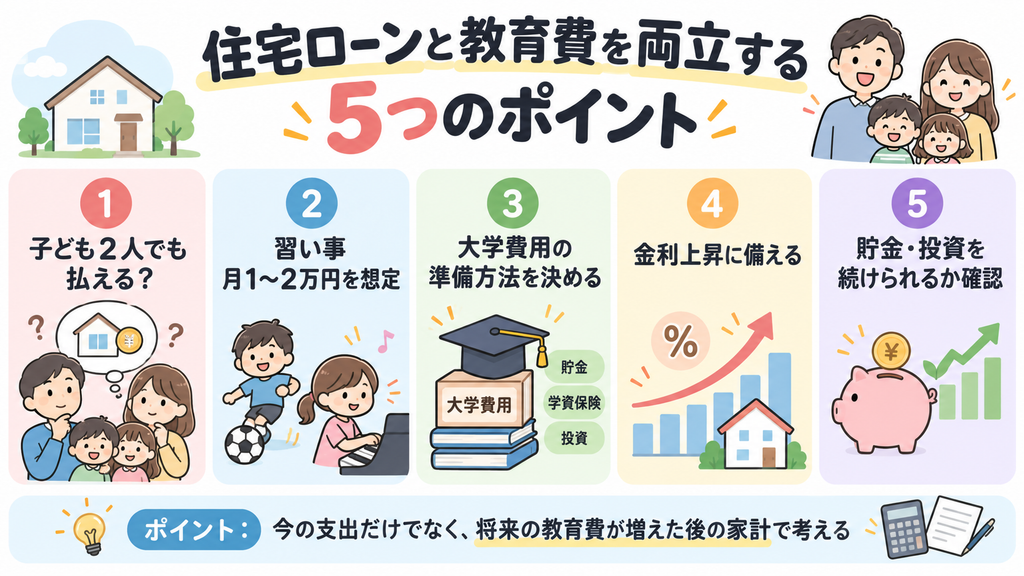
住宅ローンと教育費を両立するために確認したい5つのこと
これから家を購入する子育て世帯なら、少なくとも次の5つを確認してみてください。
- 子どもが2人になっても住宅ローンを払えるか
- 毎月1〜2万円以上の教育関連費が増えても大丈夫か
- 大学費用をどのように準備するか
- 住宅ローン金利が上がっても耐えられるか
- 住宅ローン以外に貯金・投資を続けられるか
住宅購入時には、子どもがまだ小さく、教育費がそれほどかからない家庭も多いと思います。
だからこそ、現在の支出だけを基準に住宅ローンを決めないことが大切です。
教育費は「子どもが小さい時期」に準備を始めたい
大学進学まで考えると、教育費が本格的に必要になるまでには時間があります。
その期間を利用して、
・現金貯金
・NISAなどを活用した長期投資
・学資保険など
それぞれの家庭に合った方法で準備しておくことが重要です。
わが家では現在、NISAを中心に資産形成をしています。
ただし、投資だけに頼るつもりはありません。
市場が大きく下落しているタイミングで大学費用が必要になる可能性もあるからです。
子どもの年齢が上がり、教育費を使う時期が近づいてきたら、現金の割合を増やすことも検討したいと考えています。
まとめ|家にお金をかけすぎないことも「教育費対策」
住宅ローンと教育費は両立できるのでしょうか。
私は、住宅価格を無理のない範囲に抑え、子どもが小さいうちから教育費の準備を始めれば、両立は十分可能だと考えています。
ただし、
住宅購入時の世帯年収だけを見て、借りられる限界まで住宅ローンを組まないこと
が重要です。
わが家は世帯年収約800万円のときに3,900万円の中古マンションを購入しました。
住宅ローンは月約10万円、管理費・修繕積立金は月約2万7,000円です。
住宅購入当時は第一子の出産前で、教育費について具体的に考えられていませんでした。
現在は子どもが1人いて、今後もう1人を予定しています。
大学までは卒業させたいと考えているため、NISAを利用して月約14万円の資産形成を続けています。
一方で、
・住宅ローン金利の上昇
・修繕積立金の値上がり
・習い事などの教育費増加
には不安があります。
もし4,500万円や5,000万円の住宅を購入していたら、現在より教育費の準備は難しくなっていたと思います。
だからこそ、これから住宅を購入する子育て世帯には、
「家にいくら使えるか」だけでなく、「家を買った後に子どものためにいくら残せるか」
という視点も持ってほしいと思います。
住宅は家族が生活するために必要なものですが、子どもの教育も長期的には大きな支出になります。
住宅ローン・教育費・貯金・資産形成のどれか一つに偏らず、家計全体で無理なく続けられるバランスを考えることが、子育て世帯にとって大切ではないでしょうか。

コメント