「家を買ったら、毎月の住宅ローンだけ払えばいいのかな?」
住宅購入前は、私も住宅費といえば住宅ローンの返済額を中心に考えていました。
しかし、実際に中古マンションを購入してみると、住宅ローン以外にも管理費・修繕積立金、固定資産税、火災保険など、さまざまなお金がかかります。
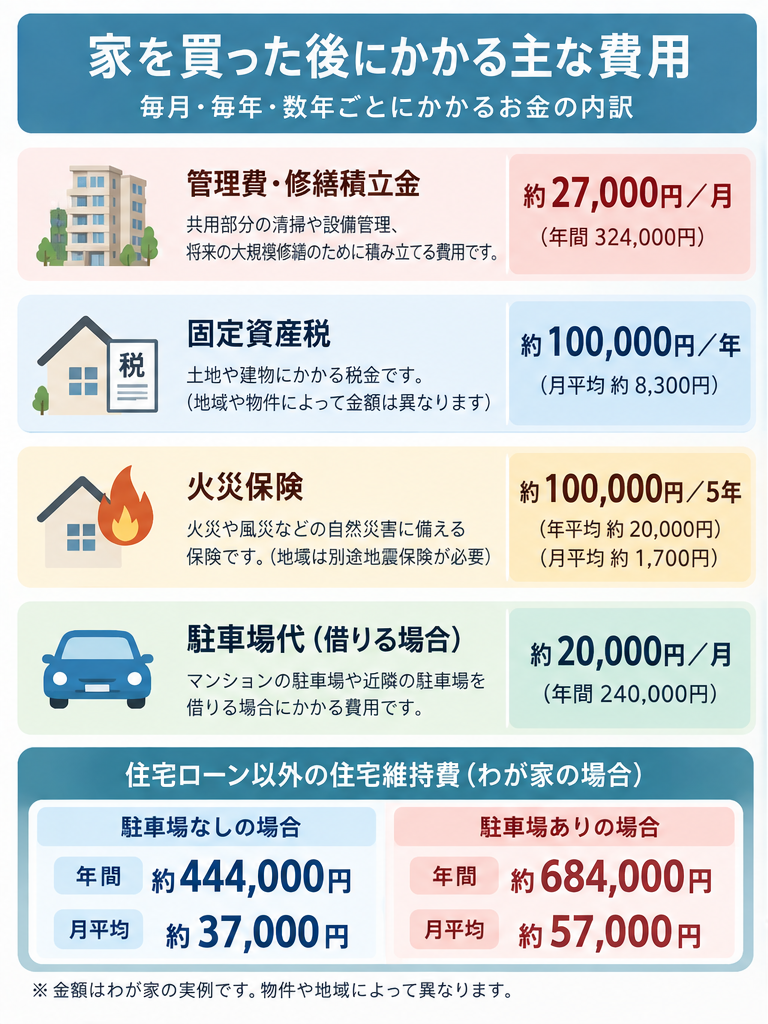
わが家の場合、住宅ローンの返済額は月約10万円ですが、それとは別に、
・管理費・修繕積立金:約2万7,000円/月
・固定資産税:約10万円/年
・火災保険:約10万円/5年
・駐車場を借りる場合:約2万円/月
がかかっています。
これらを月平均にすると、駐車場なしでも住宅ローン以外に約3万7,000円。駐車場を借りれば約5万7,000円です。
つまり「住宅ローンが月10万円だから、住宅費も月10万円」と考えてしまうと、実際の家計との間に大きな差が出ます。
この記事では、実際に中古マンションを購入した経験をもとに、家を買った後にかかるお金と、子育て世帯が住宅購入前に準備しておきたい住宅維持費について解説します。
・家を買った後にかかるお金
・マンションの管理費・修繕積立金
・固定資産税はいくらかかるのか
・火災保険にかかる費用
・駐車場を借りた場合の住宅費
・わが家で実際にかかっている年間住宅維持費
・住宅購入前に確認しておきたい費用
家を買った後にもお金がかかる
住宅購入を検討するとき、多くの人が最初に確認するのが住宅ローンの返済額だと思います。
「今の家賃が10万円だから、住宅ローンも10万円くらいなら大丈夫そう」
と考えることもあるでしょう。
しかし、持ち家の場合は住宅ローン以外の支出も考える必要があります。
特にマンションの場合は、
・管理費
・修繕積立金
・固定資産税
・火災保険
・地震保険
・駐車場代
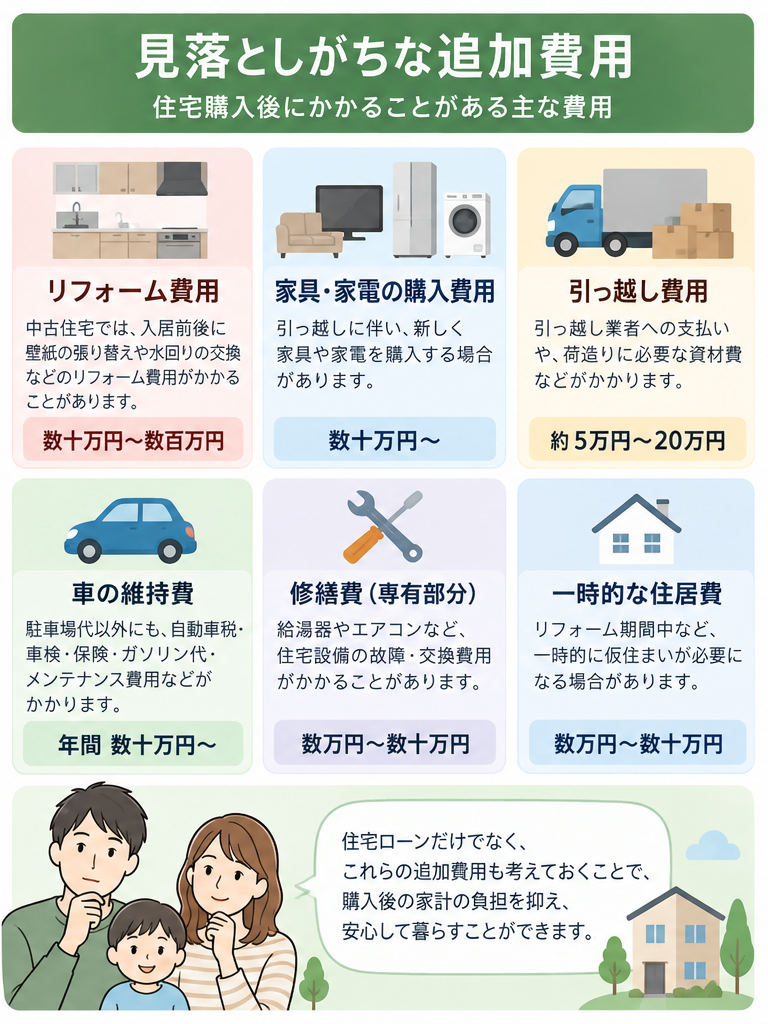
・リフォーム費用
・家具・家電の買い替え
などが発生します。
そのため、賃貸の家賃と住宅ローンの返済額だけを比較して住宅予算を決めるのは注意が必要です。
住宅購入前には、「住宅ローン+住宅維持費」で毎月いくらになるのかを計算しておくことをおすすめします。
【実体験】わが家で家を買った後にかかっているお金
わが家は中古マンションを購入しました。
実際に住宅を所有してからかかっている主な費用は以下のとおりです。
| 費用 | わが家の場合 |
|---|---|
| 管理費・修繕積立金 | 約27,000円/月 |
| 固定資産税 | 約100,000円/年 |
| 火災保険 | 約100,000円/5年 |
| 駐車場 | 約20,000円/月※借りる場合 |
まず、これを年間の金額に直してみます。
管理費・修繕積立金は、
27,000円 × 12か月 = 324,000円/年
固定資産税は、
約100,000円/年
火災保険は5年間で約10万円なので、単純に1年あたりにすると、
100,000円 ÷ 5年 = 約20,000円/年
となります。
つまり、駐車場を借りない場合でも、
324,000円+100,000円+20,000円=
年間約444,000円
住宅ローン以外の住宅維持費がかかっている計算です。
月平均にすると、
約37,000円/月
です。
さらに月2万円の駐車場を借りる場合は年間24万円増えるため、
444,000円+240,000円=
年間約684,000円
月平均では、
約57,000円
になります。
わが家では住宅ローンが月約10万円なので、単純化すると住宅関連の支出は、
・駐車場なし:約13万7,000円/月
・駐車場あり:約15万7,000円/月
ほどになる計算です。
もちろん実際には火災保険や固定資産税は毎月支払うわけではありません。
しかし、家計を考えるときは月割りして積み立てておくと、支払い時期に慌てにくくなります。
マンションでは管理費・修繕積立金が毎月かかる
マンションを購入すると、住宅ローンとは別に管理費と修繕積立金を支払うのが一般的です。
わが家の場合は、管理費と修繕積立金を合わせて毎月約2万7,000円です。
年間では約32万4,000円になります。
決して小さい金額ではありません。
管理費は、マンションの共用部分の清掃や設備管理などに使用されます。
一方、修繕積立金は、外壁や屋上、給排水設備など、将来必要になる大規模修繕のために積み立てるお金です。
ここで注意したいのが、修繕積立金は購入時の金額がずっと続くとは限らないことです。
国土交通省によると、修繕積立金には一定額を積み立てる「均等積立方式」と、将来段階的に値上げしていく「段階増額積立方式」があります。
段階増額積立方式の場合は、将来的な値上げを前提としています。
また、工事費の上昇などによって当初の計画より修繕費が必要になれば、積立額が変更される可能性もあります。
中古マンションを購入する場合は、現在の管理費・修繕積立金だけを見るのではなく、
・長期修繕計画
・現在の修繕積立金残高
・今後の値上げ予定
・大規模修繕の予定
まで確認しておくことをおすすめします。
固定資産税は毎年かかる
家を所有すると、固定資産税もかかります。
わが家の場合は年間約10万円です。
月に直すと約8,300円なので、
「年間10万円」
と考えるより、
「毎月8,000円程度を固定資産税用に取っておく」
と考えたほうが家計管理はしやすいと思います。
固定資産税は土地や建物の評価額などをもとに計算され、物件や地域によって金額が異なります。
また、地域や物件によっては都市計画税がかかる場合もあります。
そのため物件購入前に、
「この物件の固定資産税は年間どの程度ですか?」
と不動産会社に確認しておくとよいでしょう。
中古住宅の場合は、売主が前年に支払った固定資産税額などを参考にできる場合もあります。
火災保険も数年ごとにまとまった支出になる
わが家では、火災保険に5年間で約10万円支払っています。
年平均にすると約2万円。
月平均なら約1,700円です。
毎月の負担として見ると大きく感じないかもしれませんが、更新時には数万円〜十数万円単位のまとまった支出になります。
そのため、固定資産税と同じように毎月少しずつ積み立てておく方法がおすすめです。
なお、火災保険の保険料は、
・建物の構造
・所在地
・補償内容
・免責金額
・保険会社
などによって変わるため、わが家の10万円はあくまで一例です。
また、通常の火災保険では地震・噴火・津波による損害は補償されず、必要な場合は地震保険を検討する必要があります。
車がある家庭は駐車場代も忘れない
子育て世帯の場合、子どもの送迎や買い物などで車を所有している家庭も多いと思います。
マンションでは、駐車場代が住宅ローンとは別にかかるケースがあります。
わが家の周辺で駐車場を借りる場合は、月約2万円。
年間では、
2万円 × 12か月=24万円
です。
住宅価格や住宅ローンばかりを見ていると見落としやすいですが、年間24万円は大きな支出です。
さらに車を所有すれば、駐車場以外にも自動車税、車検、保険、ガソリン代などがかかります。
子育てをきっかけに車を購入する予定がある家庭は、住宅購入時点で車の維持費まで家計に入れておいたほうが安心です。
中古住宅はリフォーム費用にも注意
中古マンションを購入したわが家では、一部リフォーム費用もかかりました。
中古住宅は新築に比べて物件価格を抑えられる場合がありますが、
「購入価格=住宅購入に必要な総額」
ではありません。
入居前後に、
・壁紙の張り替え
・水回りの交換
・床の補修
・エアコンの設置
・照明の交換
・家具・家電の購入
などをすると、まとまった出費になることがあります。
特に住宅購入直後は、引っ越し代や家具・家電なども重なりやすい時期です。
そのため、頭金や住宅購入諸費用で貯金を使い切るのではなく、入居後に使える現金をある程度残しておくことが大切だと感じています。
子育て世帯は住宅維持費を「月額」に直して考える
家を買った後の費用で難しいのは、支払いタイミングがバラバラなことです。
管理費や修繕積立金は毎月。
固定資産税は年単位。
火災保険は数年単位。
リフォーム費用は突然発生することもあります。
そのため、住宅購入前にはすべて月額に換算して考えてみるのがおすすめです。
わが家なら、
・管理費・修繕積立金:約27,000円
・固定資産税:約8,300円
・火災保険:約1,700円
合計すると、
約37,000円/月
です。
駐車場を借りれば、
約57,000円/月
になります。
つまり住宅ローン月10万円だけを見て購入判断をするのではなく、
「住宅ローン10万円+住宅維持費3.7〜5.7万円」
くらいの感覚で家計を考える必要があります。
この差は、子育て・教育費が増えていく家庭にとって決して小さくありません。
家を買う前に確認したい住宅維持費チェックリスト
住宅購入を検討するときは、物件価格と住宅ローンだけでなく、次の項目も確認してみてください。
- 管理費はいくらか
- 修繕積立金はいくらか
- 修繕積立金の値上げ予定はないか
- 固定資産税はいくらか
- 火災保険・地震保険はいくらか
- 駐車場代はいくらか
- 購入後にリフォームが必要か
- 家具・家電・引っ越し費用はいくらか
- 住宅購入後も十分な貯金を残せるか
特にマンション購入では、長期修繕計画と修繕積立金の値上げ予定を確認しておくことをおすすめします。
まとめ|「住宅ローン+5万円」くらいまで考えて家計を確認しよう
家を買った後にかかるお金は、住宅ローンだけではありません。
わが家の場合、
・管理費・修繕積立金:約2万7,000円/月
・固定資産税:約10万円/年
・火災保険:約10万円/5年
がかかっており、住宅ローン以外の住宅維持費は月平均で約3万7,000円です。
さらに月2万円の駐車場を借りれば、住宅ローン以外だけで月平均約5万7,000円になります。
住宅ローンが月10万円でも、
「住宅費=月10万円」
ではありません。
実際に家を所有して感じるのは、住宅購入前に固定資産税や管理費、修繕積立金まで含めた本当の住宅費を計算しておくことが大切だということです。
特に子育て世帯は、住宅購入後に教育費や生活費が増えていく可能性があります。
家を購入するときは、
「住宅ローンを払えるか」
だけではなく、
「住宅ローンを払いながら、住宅維持費・教育費・貯金まで無理なく続けられるか」
まで考えて住宅予算を決めることをおすすめします。

コメント