「共働きだからペアローンを組もうと思っているけれど、本当に大丈夫?」
「妻が育休に入ったり、パート勤務になったりしたら住宅ローンはどうなる?」
共働き夫婦が家を購入するとき、選択肢の一つになるのが「ペアローン」です。
夫婦それぞれの収入をもとに住宅ローンを組めるため、単独ローンより借入可能額を増やしやすいのが特徴です。
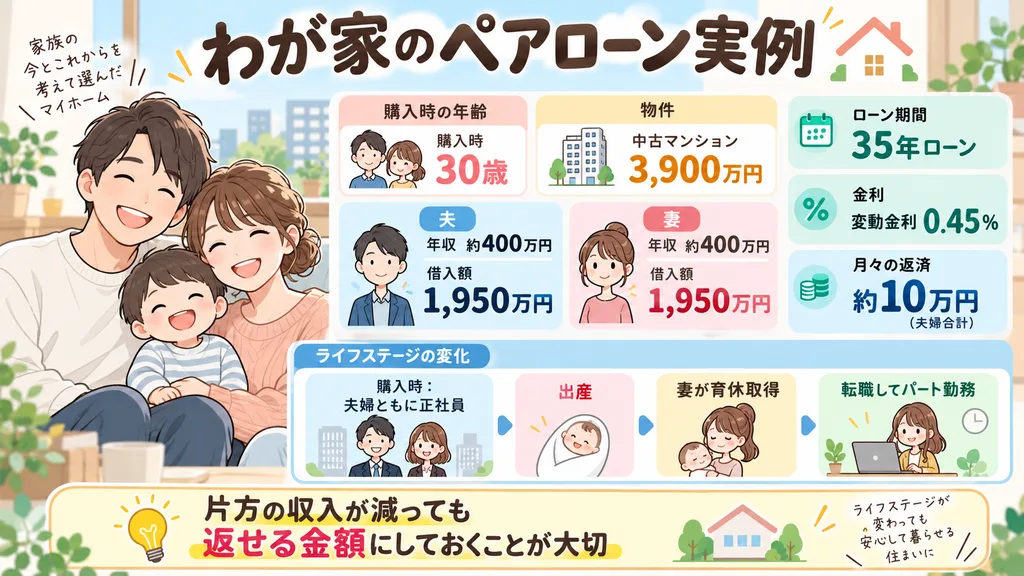
わが家も30歳のとき、夫婦ともに正社員で年収約400万円ずつ、世帯年収約800万円だったため、3,900万円の中古マンションをペアローンで購入しました。
借入額は、
1,950万円
1,950万円
のちょうど半分ずつです。
しかし住宅購入後、妻は出産・育休を経て転職し、現在はパート勤務になっています。
結果として今のところ返済に問題はありませんが、実際に経験して感じたのは、
「ペアローンは今の夫婦の収入だけを見て組んではいけない」
ということです。
この記事では、わが家の実体験をもとに、ペアローンのメリット・デメリットや、育休・収入減・離婚・売却まで含めて注意したいポイントを紹介します。
【この記事でわかること】
・ペアローンとはどんな住宅ローンなのか
・共働き夫婦がペアローンを利用するメリット
・妻が育休・パートになった場合の注意点
・世帯年収800万円で3,900万円借りた実例
・離婚や住宅売却まで考えておくべき理由
・ペアローンを組む前に確認したいポイント
ペアローンとは?夫婦それぞれが住宅ローンを組む方法
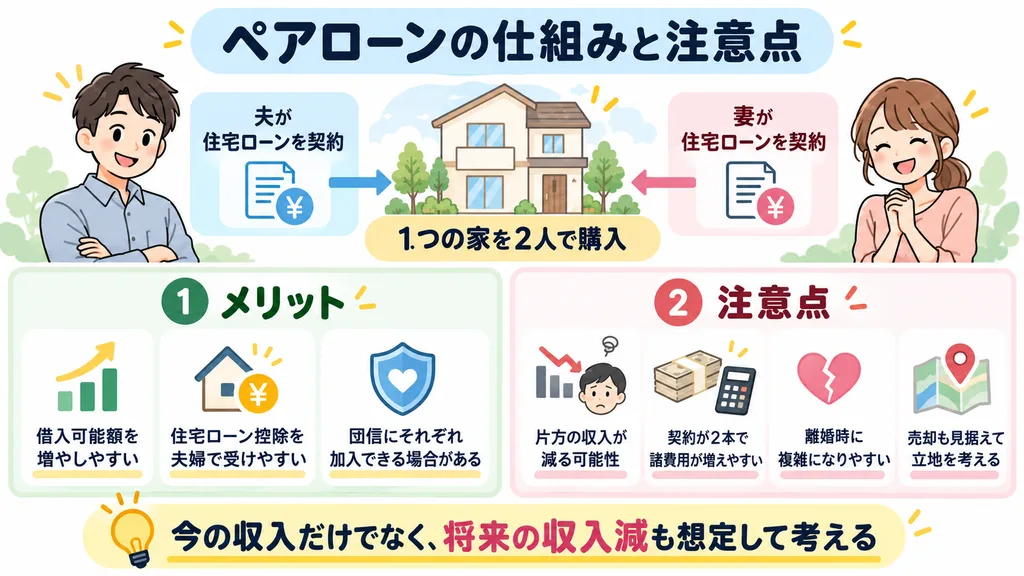
ペアローンとは、一つの住宅に対して夫婦それぞれが住宅ローンを契約する方法です。
たとえば4,000万円を借りる場合、
夫:2,000万円
妻:2,000万円
というように、それぞれが住宅ローンの契約者になります。
わが家の場合は3,900万円の中古マンションを頭金なしで購入し、
夫:1,950万円
妻:1,950万円
のペアローンを組みました。
返済期間は35年、購入当初は変動金利で、夫婦合わせた住宅ローン返済額は月約10万円でした。
ペアローンでは夫婦それぞれの収入をもとに借入額を算出できるため、単独ローンよりも借入可能額を増やしやすいというメリットがあります。
一方で、住宅ローン契約が2本になるため、契約時の諸費用が増える場合があります。
また、「夫婦がずっと今と同じ収入で働き続ける」という前提で借りすぎてしまうと、後から家計が苦しくなる可能性があります。
【実体験】世帯年収800万円で3,900万円のペアローンを組んだ
わが家が住宅を購入したのは30歳のときです。
当時は夫婦ともに正社員で、
夫:約400万円
妻:約400万円
世帯年収:約800万円
という状況でした。
出産予定があり、子育てできる住宅へ引っ越したいと考え、中古マンションを約3,900万円で購入しました。
【わが家のペアローン】
購入時年齢:30歳
物件価格:約3,900万円
世帯年収:約800万円
夫の年収:約400万円
妻の年収:約400万円
夫の借入額:1,950万円
妻の借入額:1,950万円
頭金:0円
返済期間:35年
金利タイプ:変動金利
月々の返済:約10万円(夫婦合計)
当時は夫婦ともに正社員だったため、
「2人とも収入があるなら、ペアローンのほうが借りられる金額も大きくなるだろう」
と考えてペアローンを選びました。
住宅を購入するときは、将来妻が正社員からパート勤務になるところまで具体的には考えていませんでした。
妻が育休後にパート勤務へ|実際に返済はどうなった?
住宅購入後、妻は育休を取得しました。
その後転職し、現在はパート勤務になっています。
つまり、住宅購入時の
「夫400万円+妻400万円」
という収入状況からは変化しています。
現在のところ住宅ローンの返済自体に大きな問題はありません。
わが家では、住宅ローン以外の、
・マンションの管理費
・修繕積立金
・水道光熱費
などを主に夫が支払っており、家計全体で調整しています。
ただ、この経験から感じたのは、
共働きだからといって、現在の世帯年収を前提に借入額を最大まで増やさないほうがいい
ということです。
子どもが生まれると、夫婦の働き方は変わる可能性があります。
育休だけでなく、
・時短勤務になる
・正社員からパートになる
・転職する
・一時的に仕事を辞める
・子どもの事情で勤務時間を減らす
ことも考えられます。
住宅ローンは35年など長期間返済するものです。
住宅購入時点の年収ではなく、片方の収入が減った場合でも返せるかを考えておくことが重要だと思います。
ペアローンのメリット① 借入可能額を増やしやすい
ペアローンの大きなメリットは、夫婦それぞれの収入を使って住宅ローンを組めることです。
特に共働きの場合、単独ローンより希望する住宅を購入しやすくなる可能性があります。
わが家のように夫婦の年収がほぼ同じであれば、借入額を半分ずつにする方法も考えやすいでしょう。
また、一定の要件を満たせば、住宅ローン控除についても夫婦それぞれが対象になる場合があります。
ただし、住宅ローン控除の条件は入居年や住宅性能などによって変わるため、購入時点の制度を確認する必要があります。
ペアローンのメリット② 夫婦それぞれが団信に加入できる
ペアローンでは、それぞれが住宅ローン契約者になるため、それぞれが団体信用生命保険(団信)に加入できる商品があります。
一般的なペアローンでは、どちらか一方に万が一のことがあった場合、その人の住宅ローンは団信の保障対象になります。
ただし、もう一方の住宅ローンまで必ずなくなるわけではありません。
たとえば夫婦それぞれ1,950万円を借りていて夫側のローンが団信で完済されたとしても、妻側の住宅ローンは残る、という形です。
団信の保障内容は金融機関や商品によって違うため、ペアローンを組む場合は必ず確認しておきましょう。
ペアローンのデメリット① 片方の収入が減ると負担が大きくなる
子育て世帯が特に注意したいのが、この点です。
ペアローンを利用するときは2人とも働いているため、
「この返済額なら大丈夫」
と思いやすいです。
しかし、出産後も同じ収入が何十年も続くとは限りません。
わが家がまさにそうでした。
妻は住宅購入時には正社員でしたが、育休を取得し、その後転職してパート勤務になりました。
現在は問題なく生活できていますが、もし住宅価格をさらに上げて4,500万円、5,000万円と借りていたら、家計の余裕はかなり違っていたと思います。
ペアローンを検討するなら、
「夫婦2人の年収なら払える」ではなく、「片方の収入が減っても払える」
くらいまで確認しておくのがおすすめです。
ペアローンのデメリット② 離婚した場合に複雑になりやすい
住宅購入時にはあまり考えたくないことですが、ペアローンでは離婚のリスクも考える必要があります。
私自身、住宅を購入した当時は離婚した場合のことまで深く考えていませんでした。
しかし今振り返ると、ペアローンを組む以上、一度は考えておいたほうがいいと思います。
夫婦それぞれに住宅ローンが残っている状態で離婚すると、
・家を売却する
・どちらかが住み続ける
・ローンを一本化する
などを検討することになります。
金融機関の審査や夫婦間の財産関係も関わるため、単純に「家を半分ずつ分ける」というわけにはいきません。
特に売却価格より住宅ローン残高のほうが大きい場合は、売却してもローンを完済できない可能性があります。
住宅購入時には考えにくい部分ですが、35年間の間にはさまざまなことが起こります。
ペアローンを選択するなら、こうしたリスクも知っておく必要があります。
ペアローンだからこそ「売りやすい家」も意識したい
実際に住宅を購入してから感じるようになったのが、立地の重要性です。
購入時は、
「この家にずっと住む」
という気持ちで住宅を選びます。
しかし、
・転勤
・親の介護
・子どもの進学
・収入の変化
・離婚
・住み替え
などによって、将来住宅を売却する可能性はゼロではありません。
そのためペアローンを組む場合も、
・駅からの距離
・周辺の利便性
・治安
・マンションの管理状況
・将来売却しやすそうか
といったポイントを確認しておいたほうがよいと思います。
もちろん「駅近なら必ず高く売れる」というわけではありません。
ただ、購入価格だけでなく、
「もし将来売ることになったらどうなるだろう?」
という視点を少し持っておくことは大切だと感じています。
今振り返ってペアローンを選んでよかった?
現在のわが家についていえば、ペアローンを選んだこと自体はよかったと思っています。
3,900万円の住宅を購入でき、現在も返済に大きな問題はありません。
ただし、
「ペアローンだから安心」
とも思っていません。
妻の働き方が変わったことで、住宅購入時とは世帯収入の状況が変わりました。
また、離婚や売却のことまで考えると、単独ローンより複雑になる部分もあります。
もしもう一度住宅ローンを組むとしても、
「借りられる金額が大きいからペアローン」
ではなく、
・片方の収入が減った場合
・子どもが生まれた後
・金利が上昇した場合
・売却する場合
・離婚した場合
まで一度シミュレーションしたうえで判断すると思います。
子育て世帯がペアローンを組む前に確認したい5つのポイント
最後に、実際にペアローンを利用した経験から、確認しておきたいポイントをまとめます。
- 片方が育休・時短・パート勤務になっても返せるか
- 借入可能額いっぱいまで借りていないか
- 住宅ローン以外の管理費・修繕費も払えるか
- 離婚や売却が必要になった場合について夫婦で理解しているか
- 将来売却する可能性も考えて立地を選んでいるか
特に子どもを予定している共働き夫婦の場合は、
「妻も正社員だからこの金額を借りられる」
だけで判断しないことをおすすめします。
出産後にどちらかの働き方が変わる可能性まで考えた住宅予算のほうが、長期的には安心です。
まとめ|ペアローンは「2人で働き続ける前提」で借りすぎない
ペアローンは、共働き夫婦にとって便利な住宅ローンの組み方です。
夫婦それぞれの収入をもとに借りられるため、単独ローンより住宅購入の選択肢を増やせる可能性があります。
わが家も夫婦ともに年収約400万円、世帯年収約800万円のときに、
夫1,950万円
妻1,950万円
合計3,900万円のペアローンを組みました。
その後、妻は育休を取得し、転職して現在はパート勤務です。
今のところ返済には問題ありませんが、この経験から強く感じるのは、
「今の世帯年収が35年間続くとは限らない」
ということです。
特に子育て世帯では、出産をきっかけに働き方が大きく変わる可能性があります。
そのためペアローンを検討するときは、
「2人ならいくら借りられる?」
ではなく、
「1人の収入が減っても、この家を維持できる?」
という視点で考えることをおすすめします。
そして住宅ローンだけでなく、離婚・売却・立地まで一度考えてから購入する。
住宅購入時には少し考えにくいことですが、長期間返済するペアローンだからこそ、将来の選択肢を残しておくことが大切だと思います。

コメント